生き方・考え方・プライベート
見えない恐怖に打ち勝つには?
≪メニュー≫
■恒川洋子のプロフィール
■税務顧問
■会社設立・起業支援
■スポット相談
■相続税申告
こんにちは、越谷市の税理士、恒川です。
カードで払った経費。
レシートはなく、手元にあるのはカード明細だけ。
この場合、原則、消費税は引けませんし7割控除(段階的に5割→3割→0に減少)も使えません。
なんですが、実はカード明細だけでも引けるものがいくつかあります。
本日は、そのあたりを国税庁の資料を確認しつつ整理してみます。
まずはおさらいから。
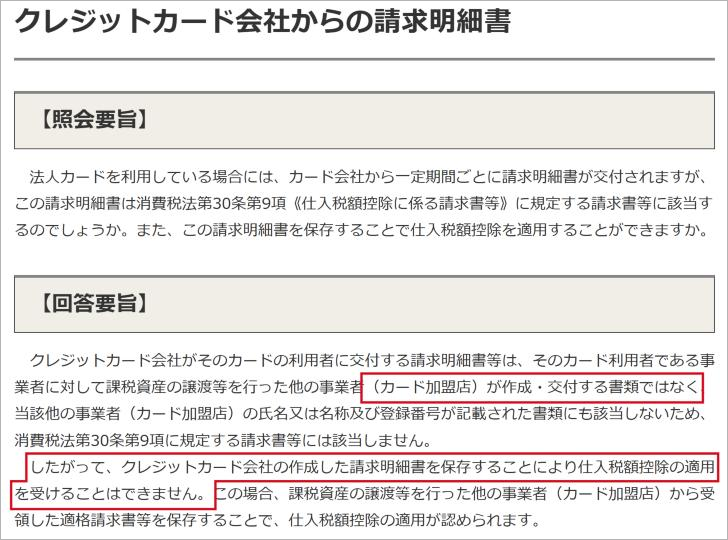
原則、カード明細だけでは、消費税をひくことはできません。
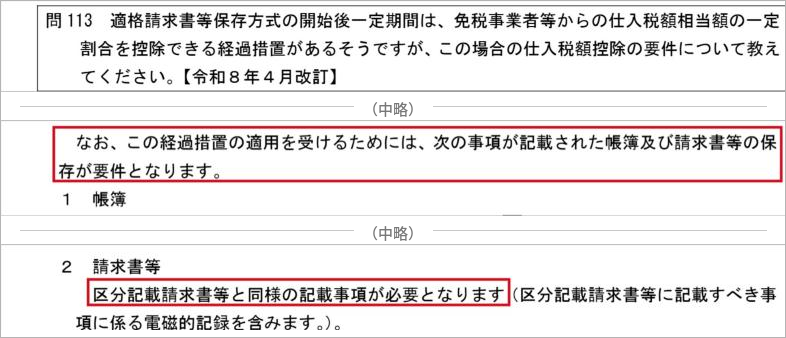
インボイスがなくても使える経過措置(現状、7割控除)はどうか?
実は、これもダメ。
この経過措置を受けるには、帳簿だけでなく、請求書等の保存も必要だからです。
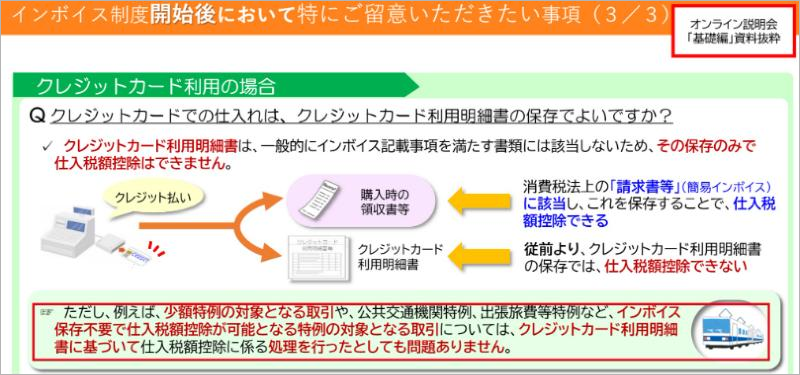
とはいえ、カード明細しかなくても、帳簿だけで全額引けるものがあります。
具体的には、少額特例や公共交通機関特例、自動販売機特例などの対象になるものです。
基準期間の課税売上高が1億円以下などの事業者は、税込1万円未満なら、帳簿だけで全額控除OK。
令和11年9月30日までの特例です。
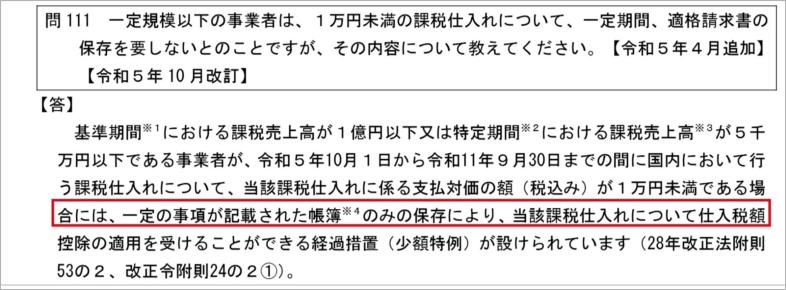
帳簿のみの保存でよく、請求書等は求められていません。
なお、1万円未満かどうかは1回の取引ごとに判定します。
もうひとつは、そもそもレシートをもらいにくい取引。
法令で「帳簿のみの保存でOK」とされているものがあって、カード払いで出てきそうなのはこのあたりです。
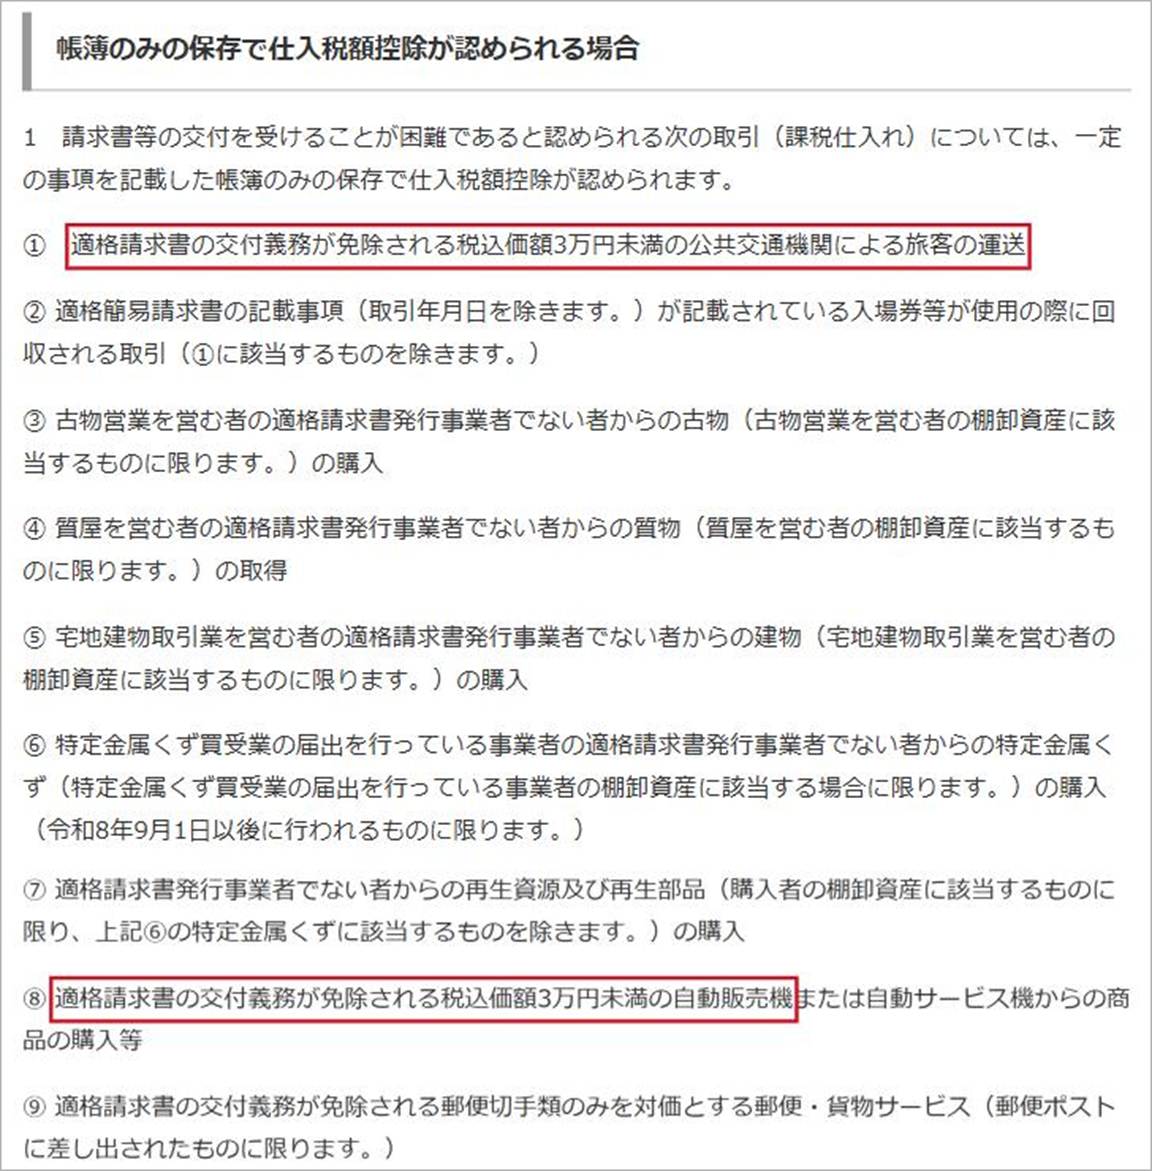
帳簿に「3万円未満の鉄道料金」「自販機」のように、特例の対象であることも書いておきます。
間違えやすいのはこのあたり。
とはいえ、これらも1万円未満なら①の少額特例でいけます。
それから、現状、カード明細しかない状態であっても、書類をそろえれば引けますので、対応できるものは対応しましょう。
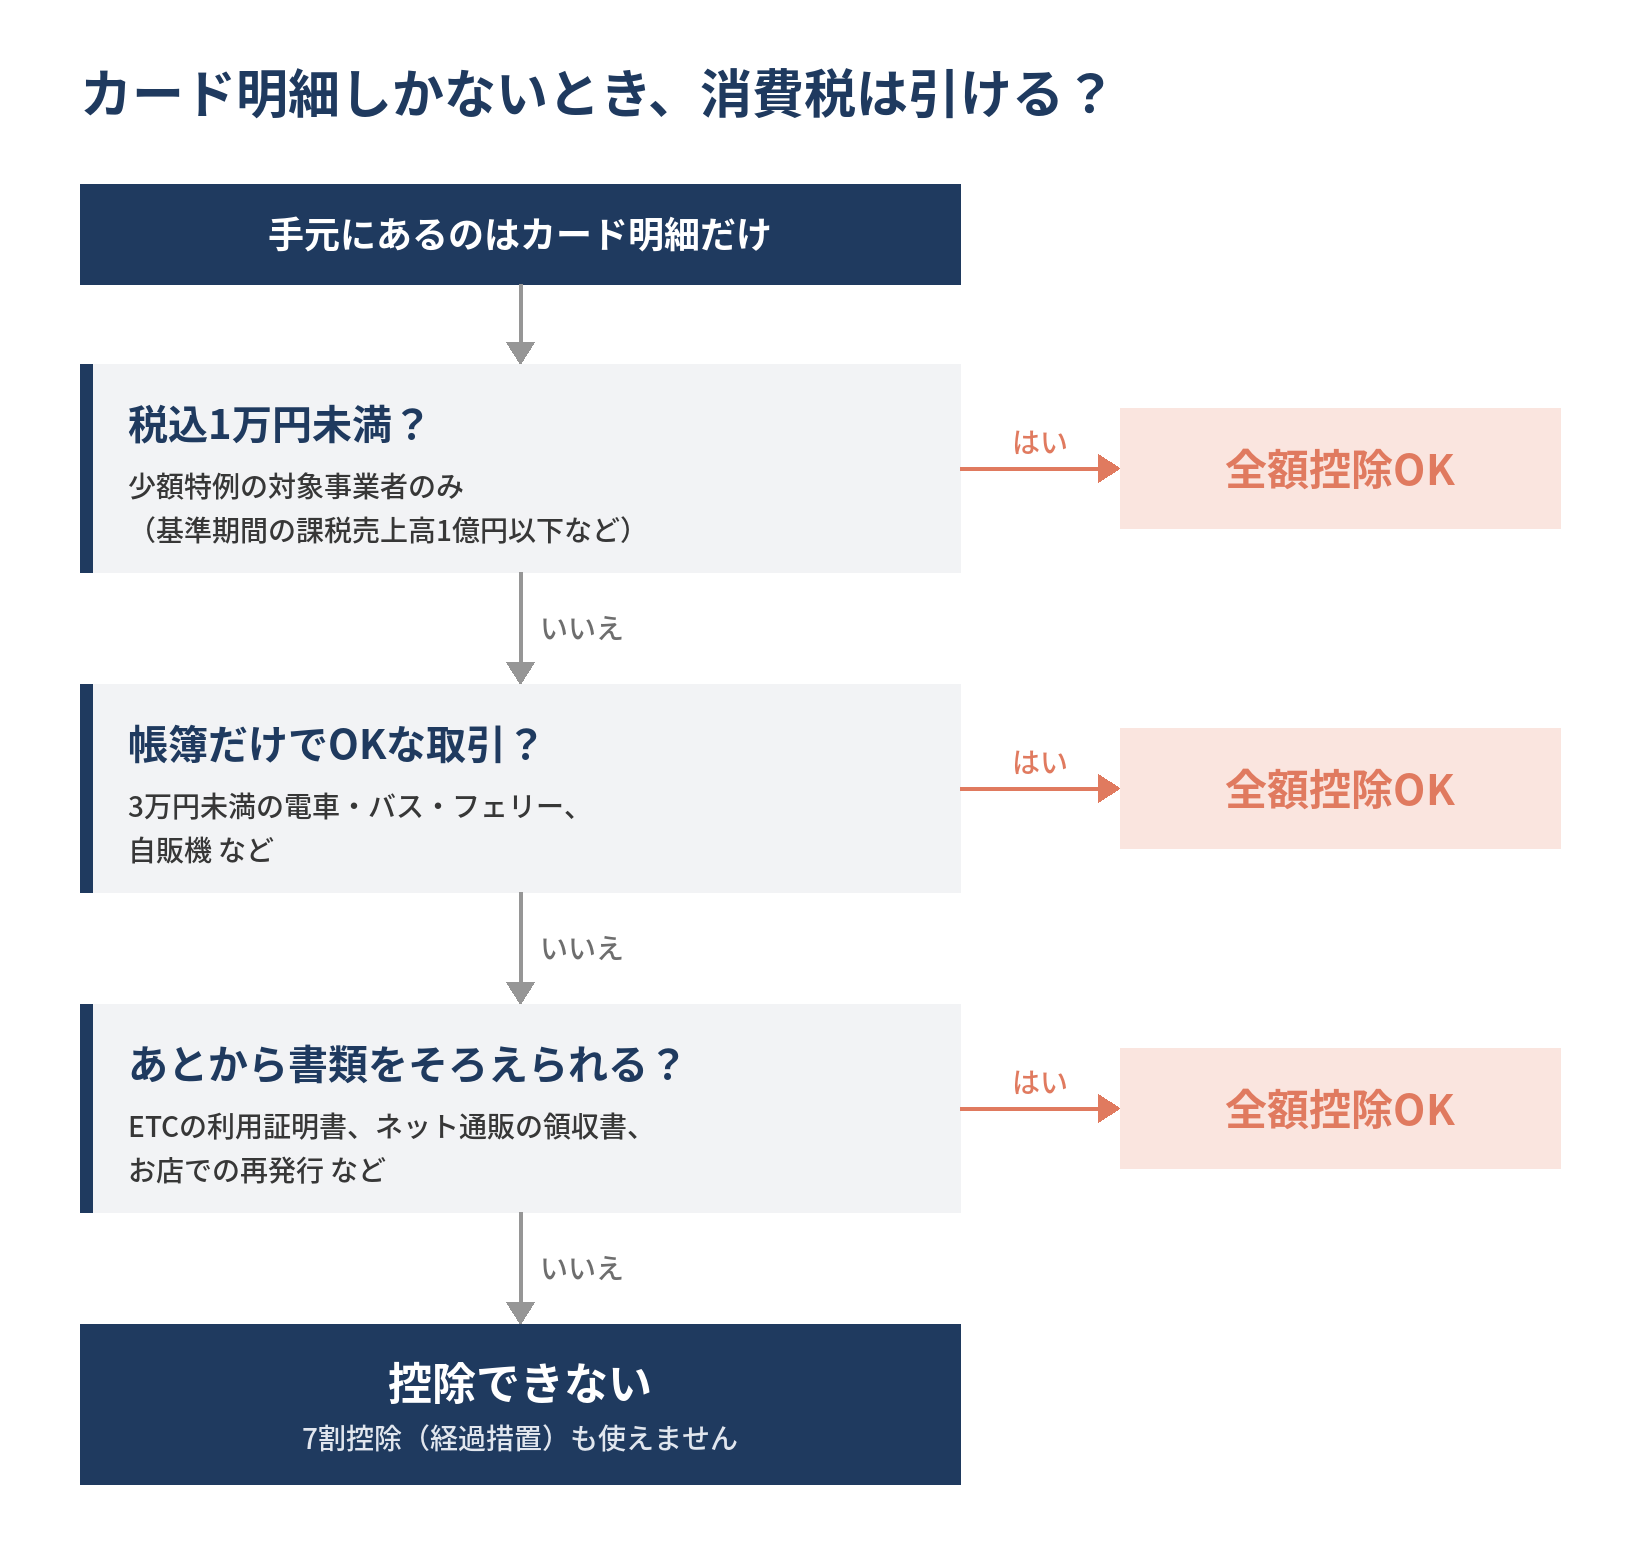
ということで、カード明細だけでは、原則、消費税は引けません。
ただ、少額特例や公共交通機関特例、自動販売機特例などの対象になるものは、明細だけでも引けます。
なお、これは消費税のお話。
法人税・所得税で経費になるかどうかは、また別の話です。
所得税も法人税も、経費になるのは、売上原価や、販売費・一般管理費などの費用(所得税法37条1項、法人税法22条3項)。
消費税とちがって、「インボイスの保存」は要件になっていません。
とはいえ、領収書などの書類は保存しておく義務がありますし、実務でも、経費の中身はレシートや領収書で確認するのが基本です。
≪メニュー≫
■恒川洋子のプロフィール
■税務顧問
■会社設立・起業支援
■スポット相談
■相続税申告
1979年生まれ。愛知県岡崎市出身、埼玉県越谷市在住。
「経営者が本業に集中できる環境を提供する」
「お客様の事業が発展することで間接的に社会貢献する」
これが、当事務所の経営理念です。
税理士が本業の売上を伸ばすことはできませんが、
お客様が本業に集中しやすい環境を
つくることは可能です。
是非、サポートさせてください^_^