生き方・考え方・プライベート
「ドライな税理士」と言われて考えた、寄り...
≪メニュー≫
■恒川洋子のプロフィール
■税務顧問
■会社設立・起業支援
■スポット相談
■相続税申告
こんにちは、越谷市の税理士、恒川です。
令和8年の年末調整や確定申告で適用される基礎控除、給与所得控除、扶養控除、配偶者控除につき解説します。
近年は改正が繰り返され、いったい今年の控除額はいくらなんだろうか?と迷う人は多いです。
本記事を読めば、令和8年に適用されるメインどころの各種控除が分かりますので参考にしていただければ。
基礎控除は、所得がある人なら誰でも受けられる控除です。
令和8年分は、基本が62万円(改正前58万円)。
これに、所得に応じた上乗せ(特例加算)がつきます。
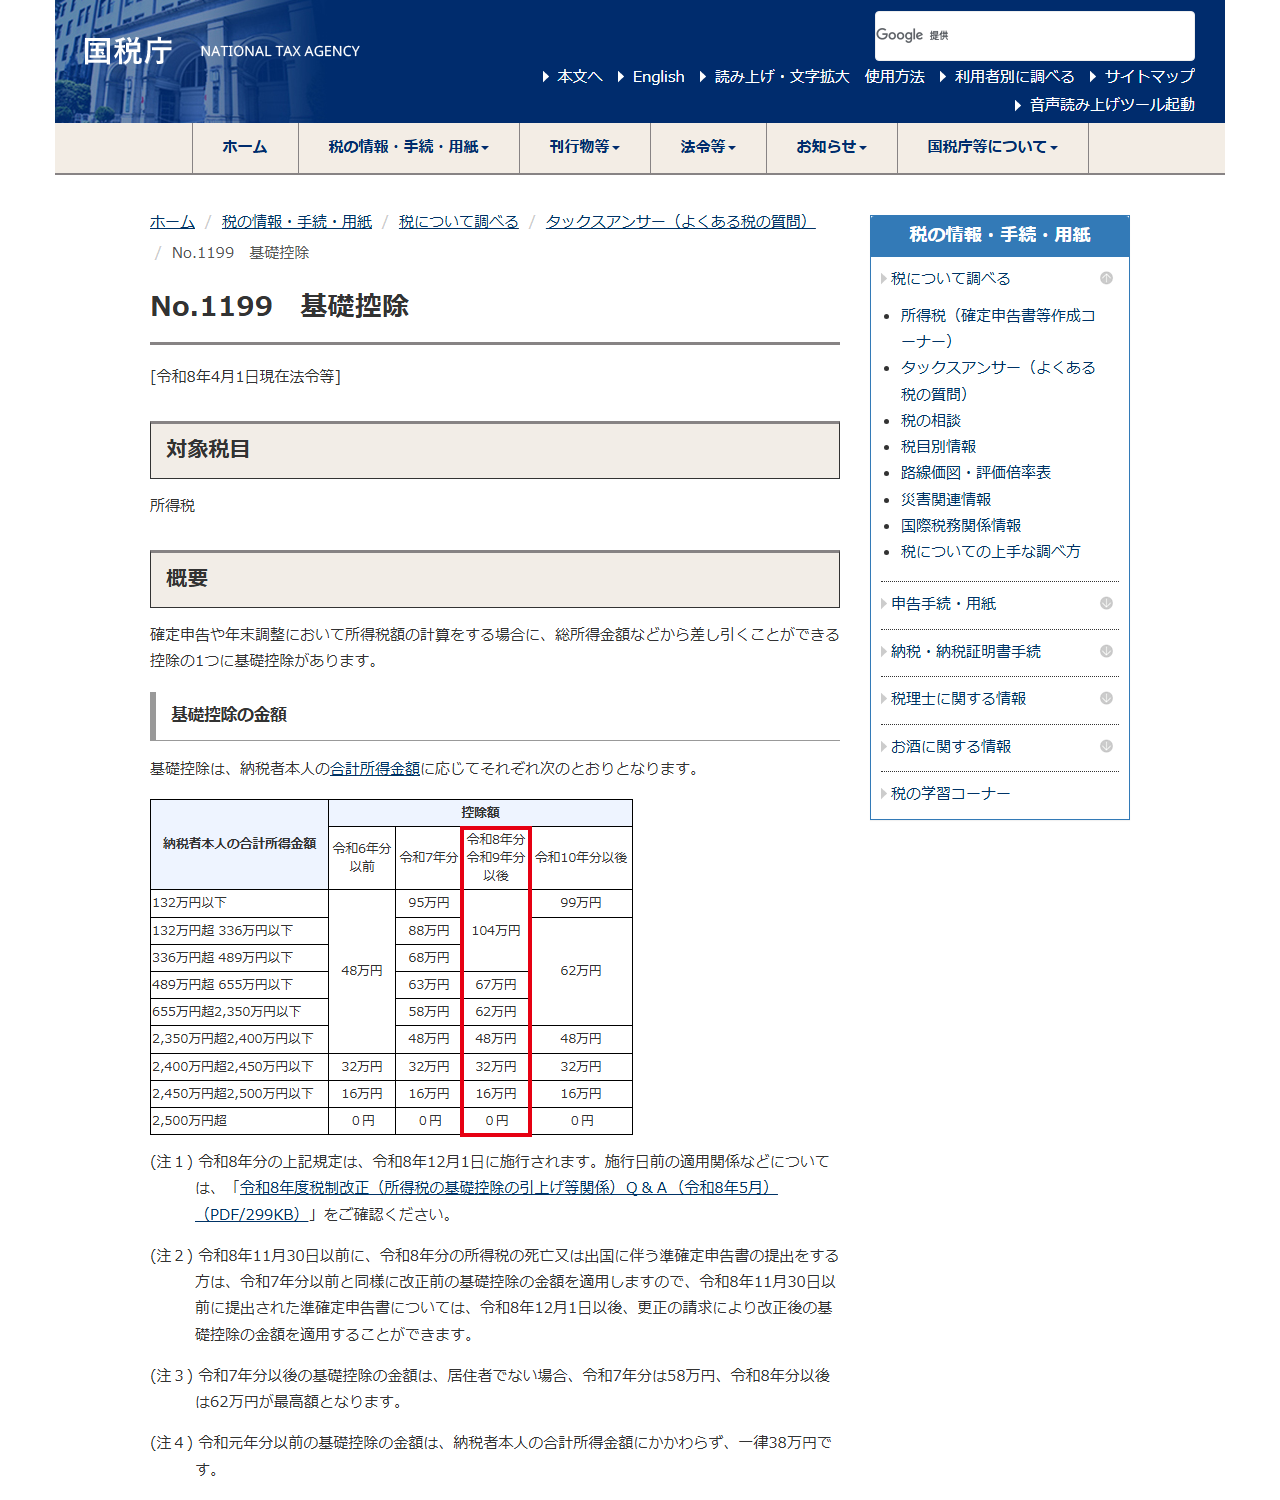
ざっくり言うと、令和8年分は下記の通り。
・合計所得金額489万円以下(給与だけなら年収665万5,556円以下)→ 104万円
・489万円超655万円以下(年収850万円以下)→ 67万円
・655万円超2,350万円以下(年収2,545万円以下)→ 62万円
例えば、年収500万円の会社員。
給与所得控除144万円を引いて、合計所得金額は356万円。
489万円以下なので、基礎控除は104万円となります。
ただ、この上乗せは令和8・9年分の2年間だけ。
令和10年分以後は、所得132万円以下の人は99万円、それ以外は62万円の予定です。
さらに令和10年分以後は、2年ごとに物価に合わせて見直す仕組みも入りました。
つまり、これからも継続的に確認が必要ということです。
※住民税の基礎控除は所得税とは別の金額です。
今回の記事は所得税の話です。
給与所得控除は、会社員やパートの人の「経費」のようなもの。
年収から自動で差し引かれます。
令和8年分で変わったのは、最低保障額。
65万円 → 74万円(令和8・9年分)に引き上げられました。
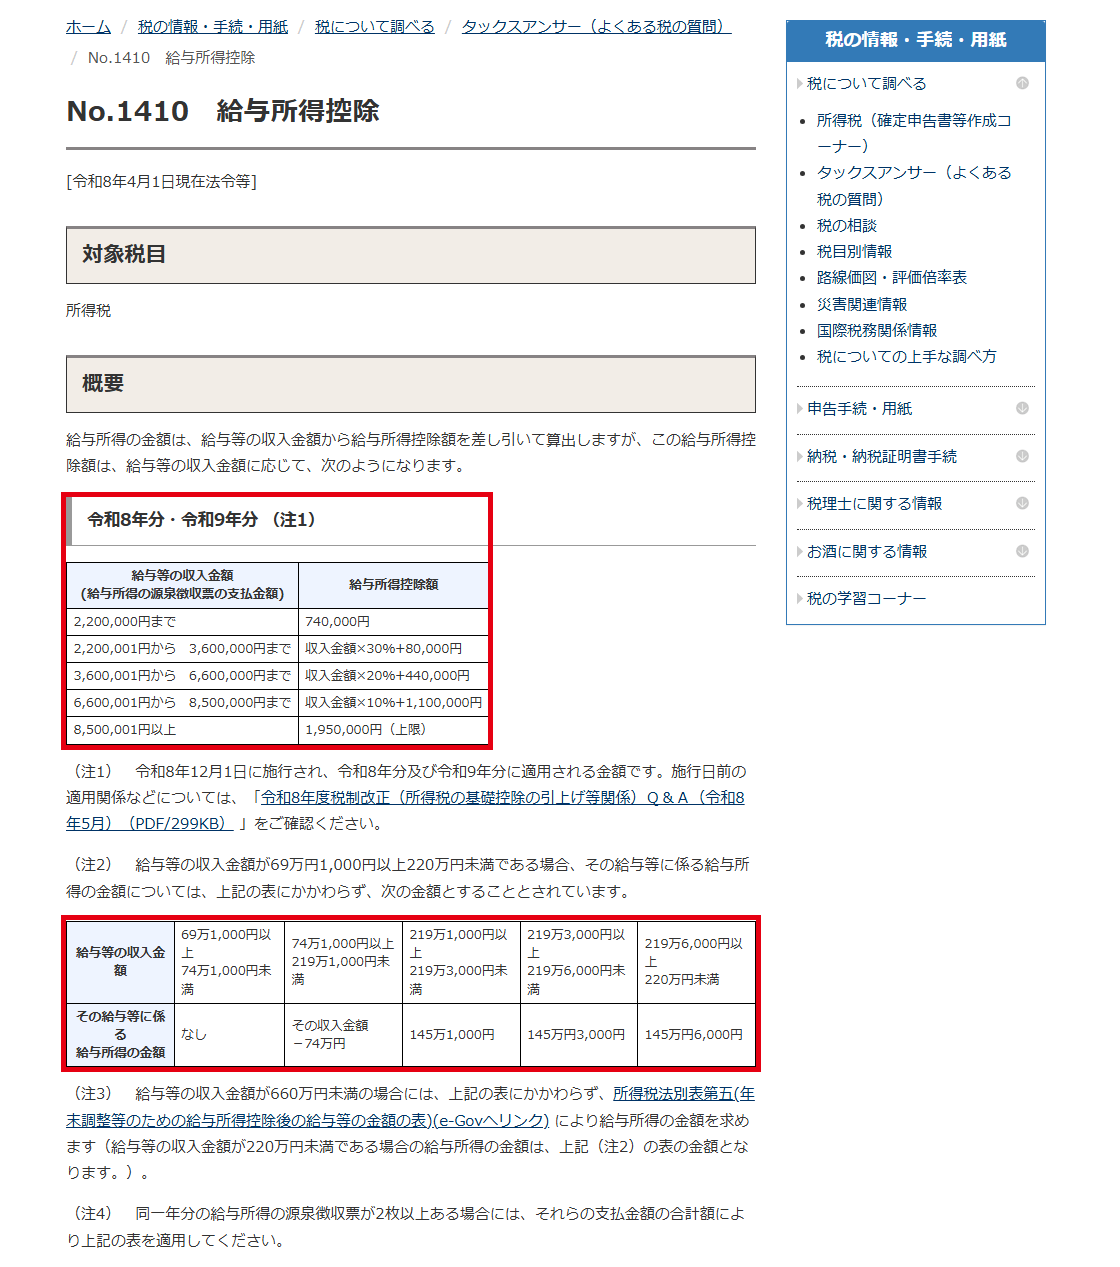
・年収220万円以下 → 74万円
・年収220万円超 → 改正なし
で、よく聞く「178万円の壁」。
これは、基礎控除104万円+給与所得控除74万円=178万円のこと。
給与だけなら、年収178万円までは所得税がかからない、という意味です。
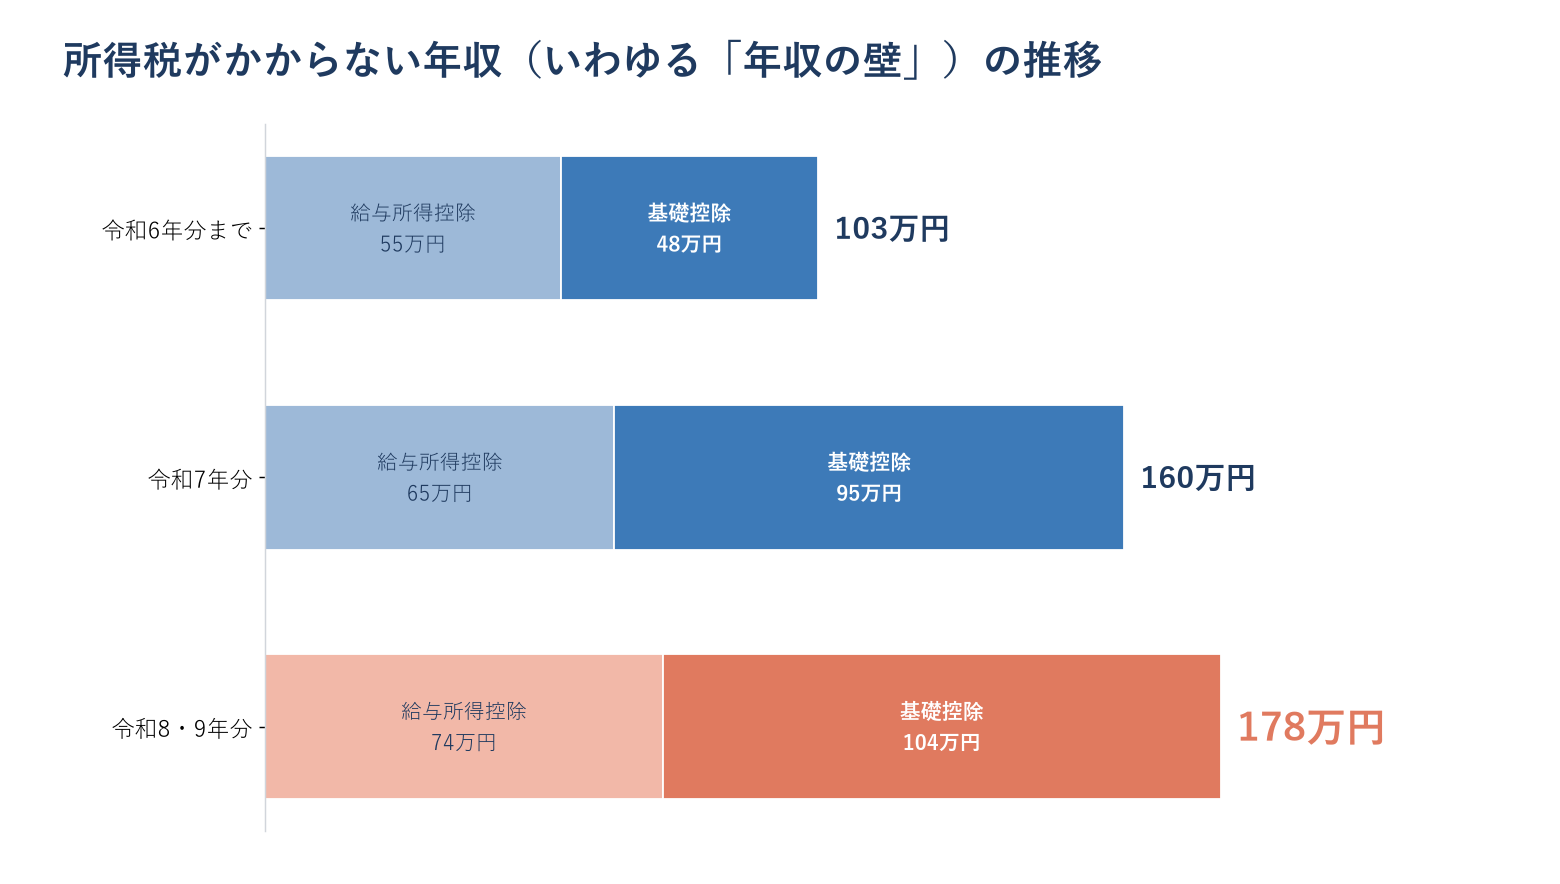
令和6年分までは103万円。
令和7年分は160万円。
令和8年分は178万円。
ここ2年で75万円も上がりました。
なお、令和10年分以後、最低保障額は69万円になる予定です(物価による見直しあり)。
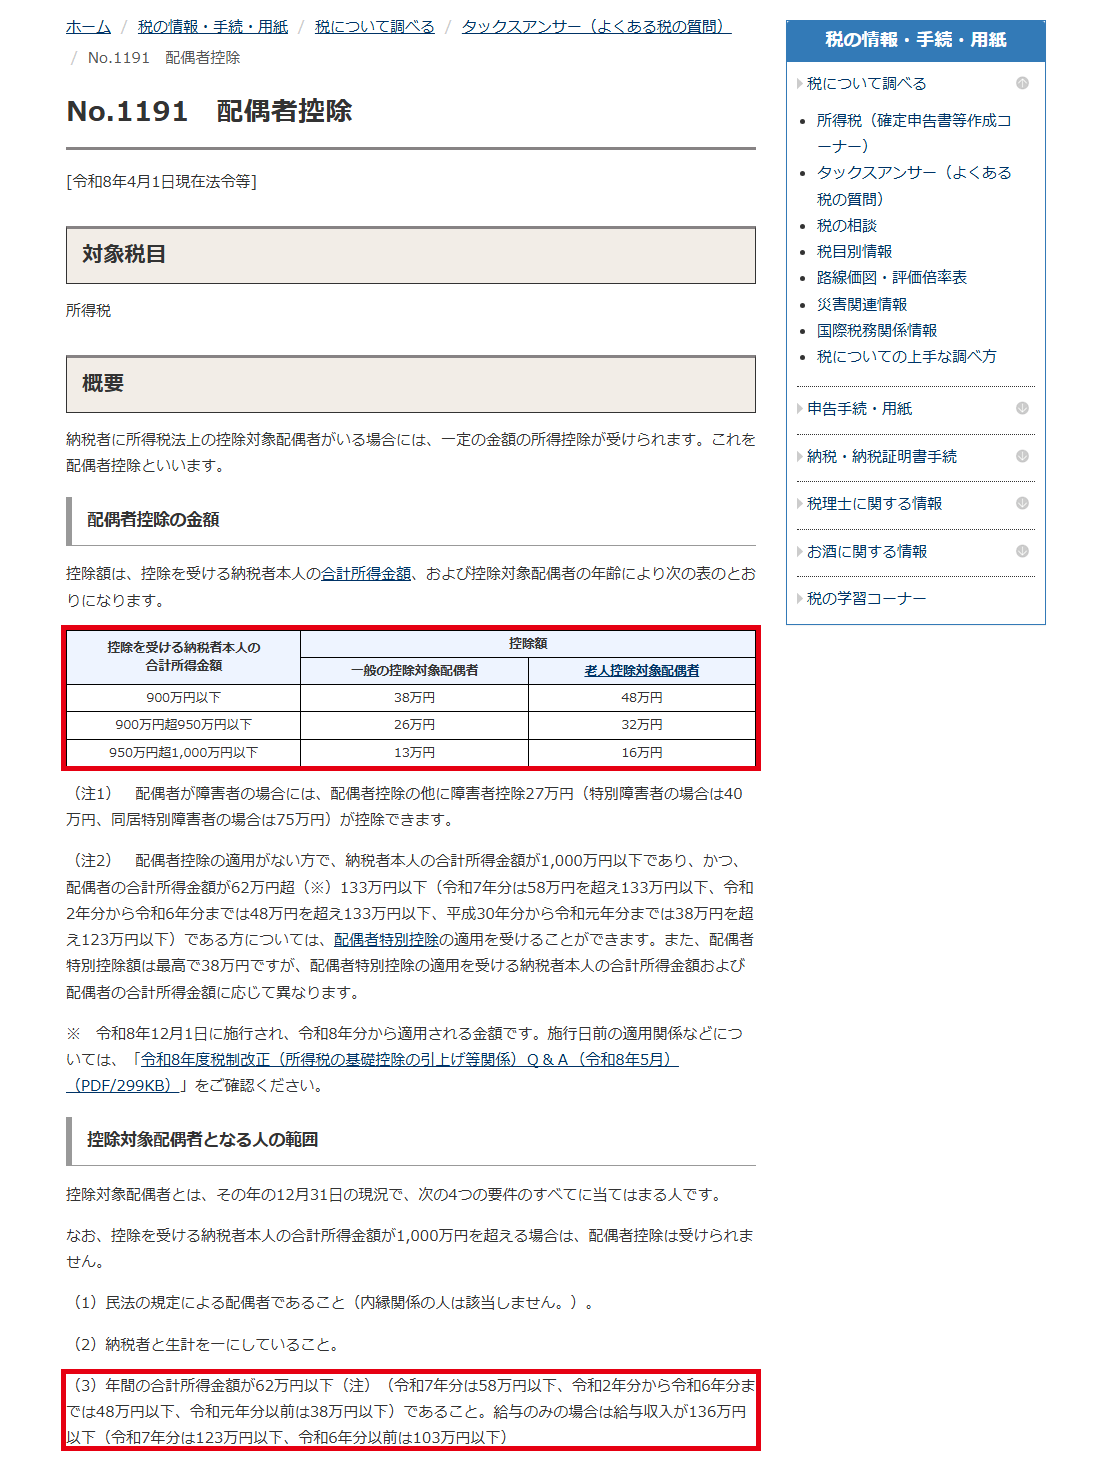
配偶者控除の金額そのものは変わっていません。
本人(納税者)の合計所得金額が900万円以下なら38万円(配偶者が70歳以上なら48万円)。
変わったのは、配偶者の所得要件です。
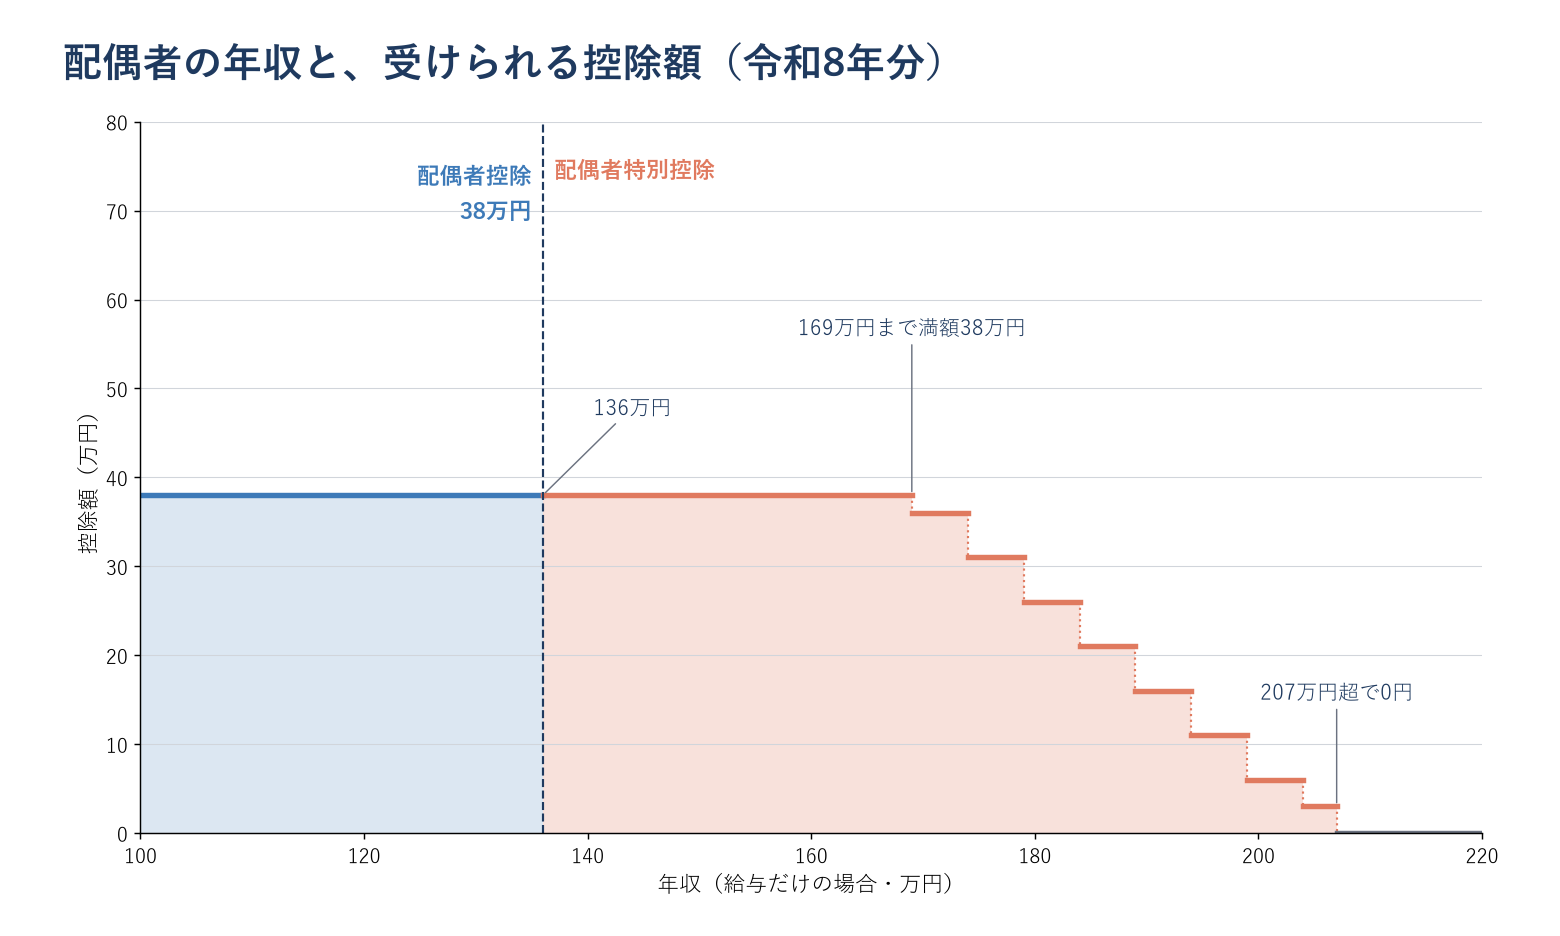
・配偶者控除:配偶者の合計所得金額62万円以下(給与だけなら年収136万円以下)
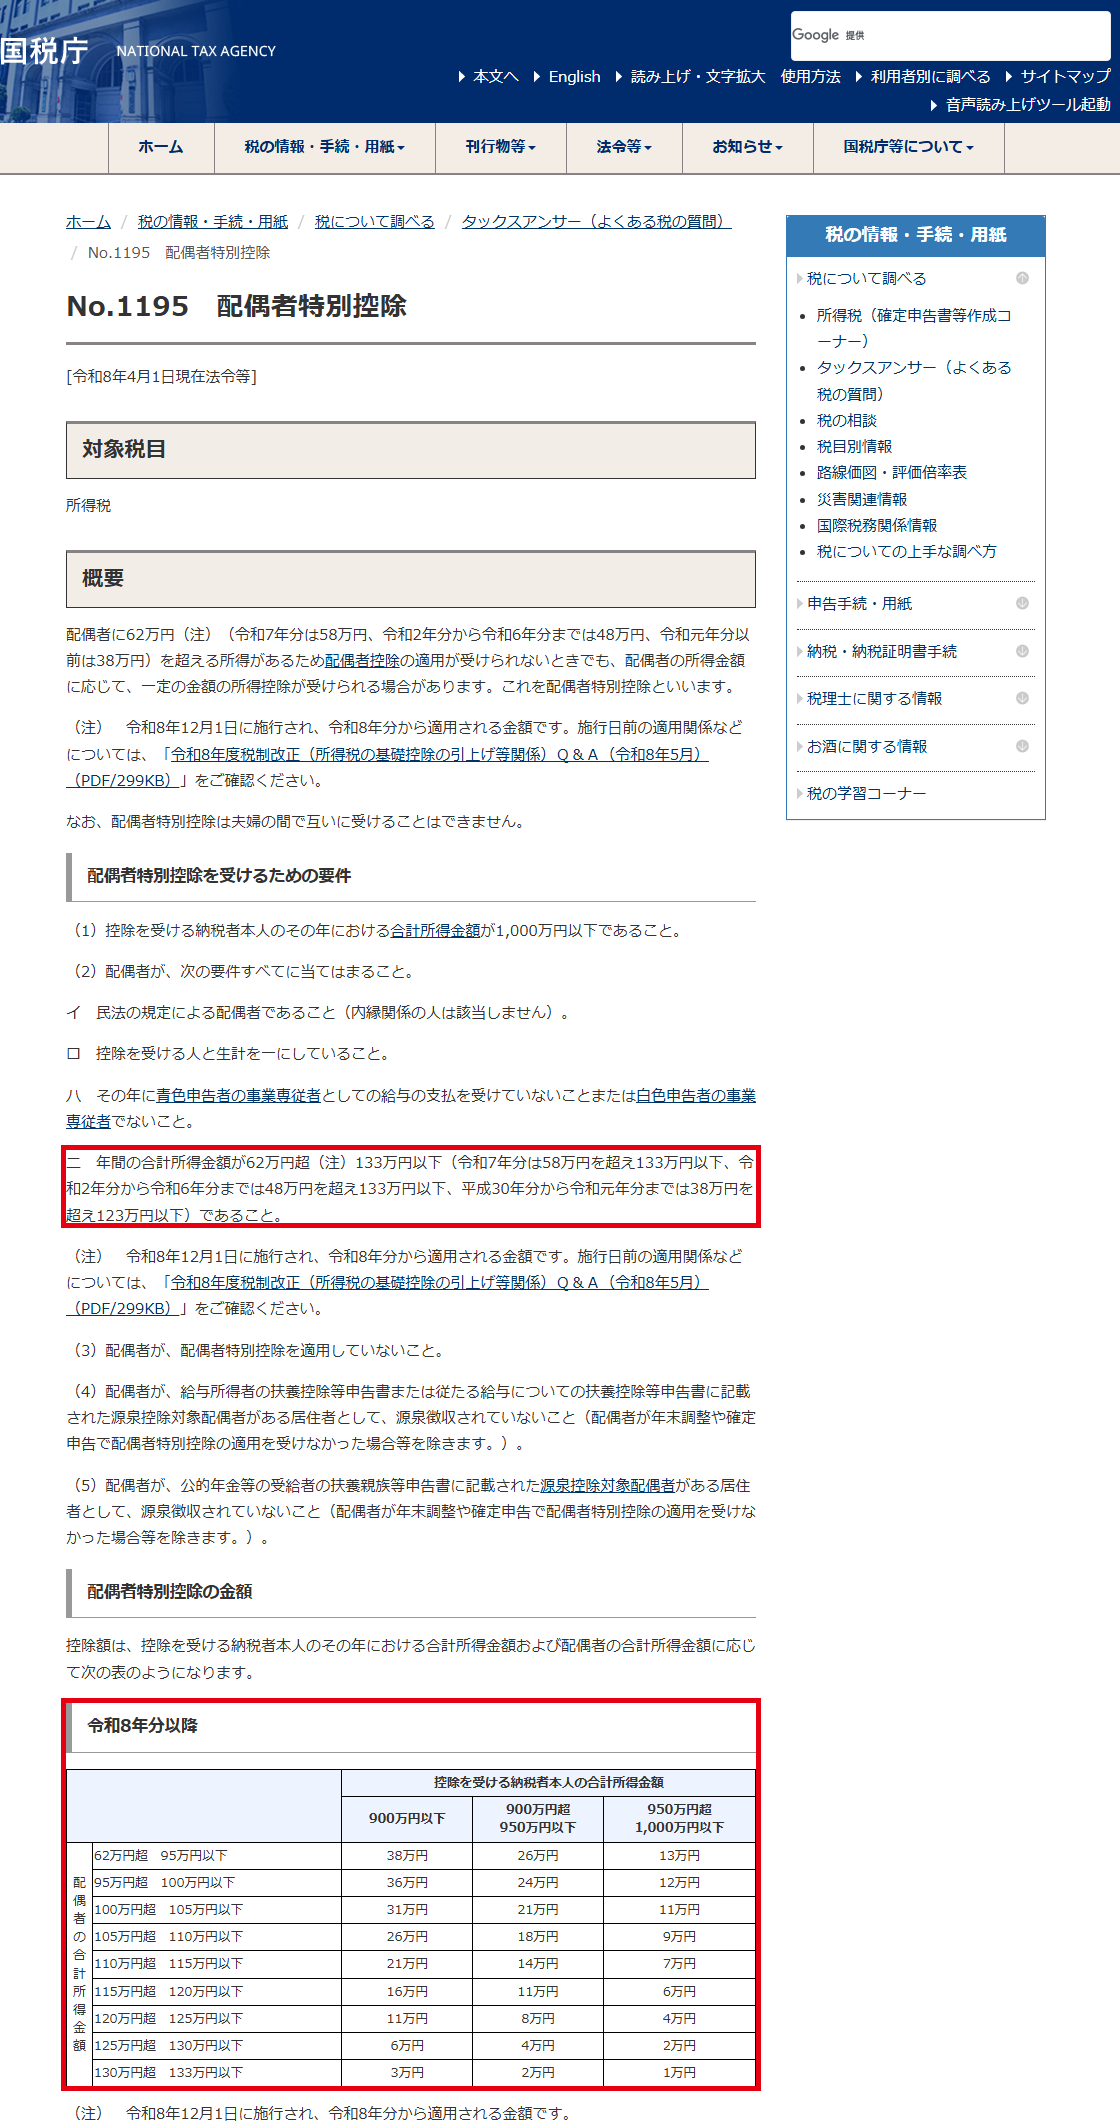
・配偶者特別控除:配偶者の合計所得金額62万円超133万円以下(年収136万円超207万円以下)
配偶者特別控除の満額38万円が受けられるのは、配偶者の年収169万円まで。
そこから段階的に減って、年収207万円を超えるとゼロになります。
例えば、妻がパートで年収150万円の場合。
給与所得は、150万円−74万円=76万円。
62万円を超えるので、配偶者控除は使えません。
でも、配偶者特別控除で38万円。
夫の控除額としては、配偶者控除と同じです。
妻本人も178万円以下なので、所得税はかかりません。
※本人(夫)の合計所得金額が900万円超(年収1,095万円超)だと段階的に減り、1,000万円超(年収1,195万円超)だとどちらも受けられません。
扶養控除の金額も変わっていません。
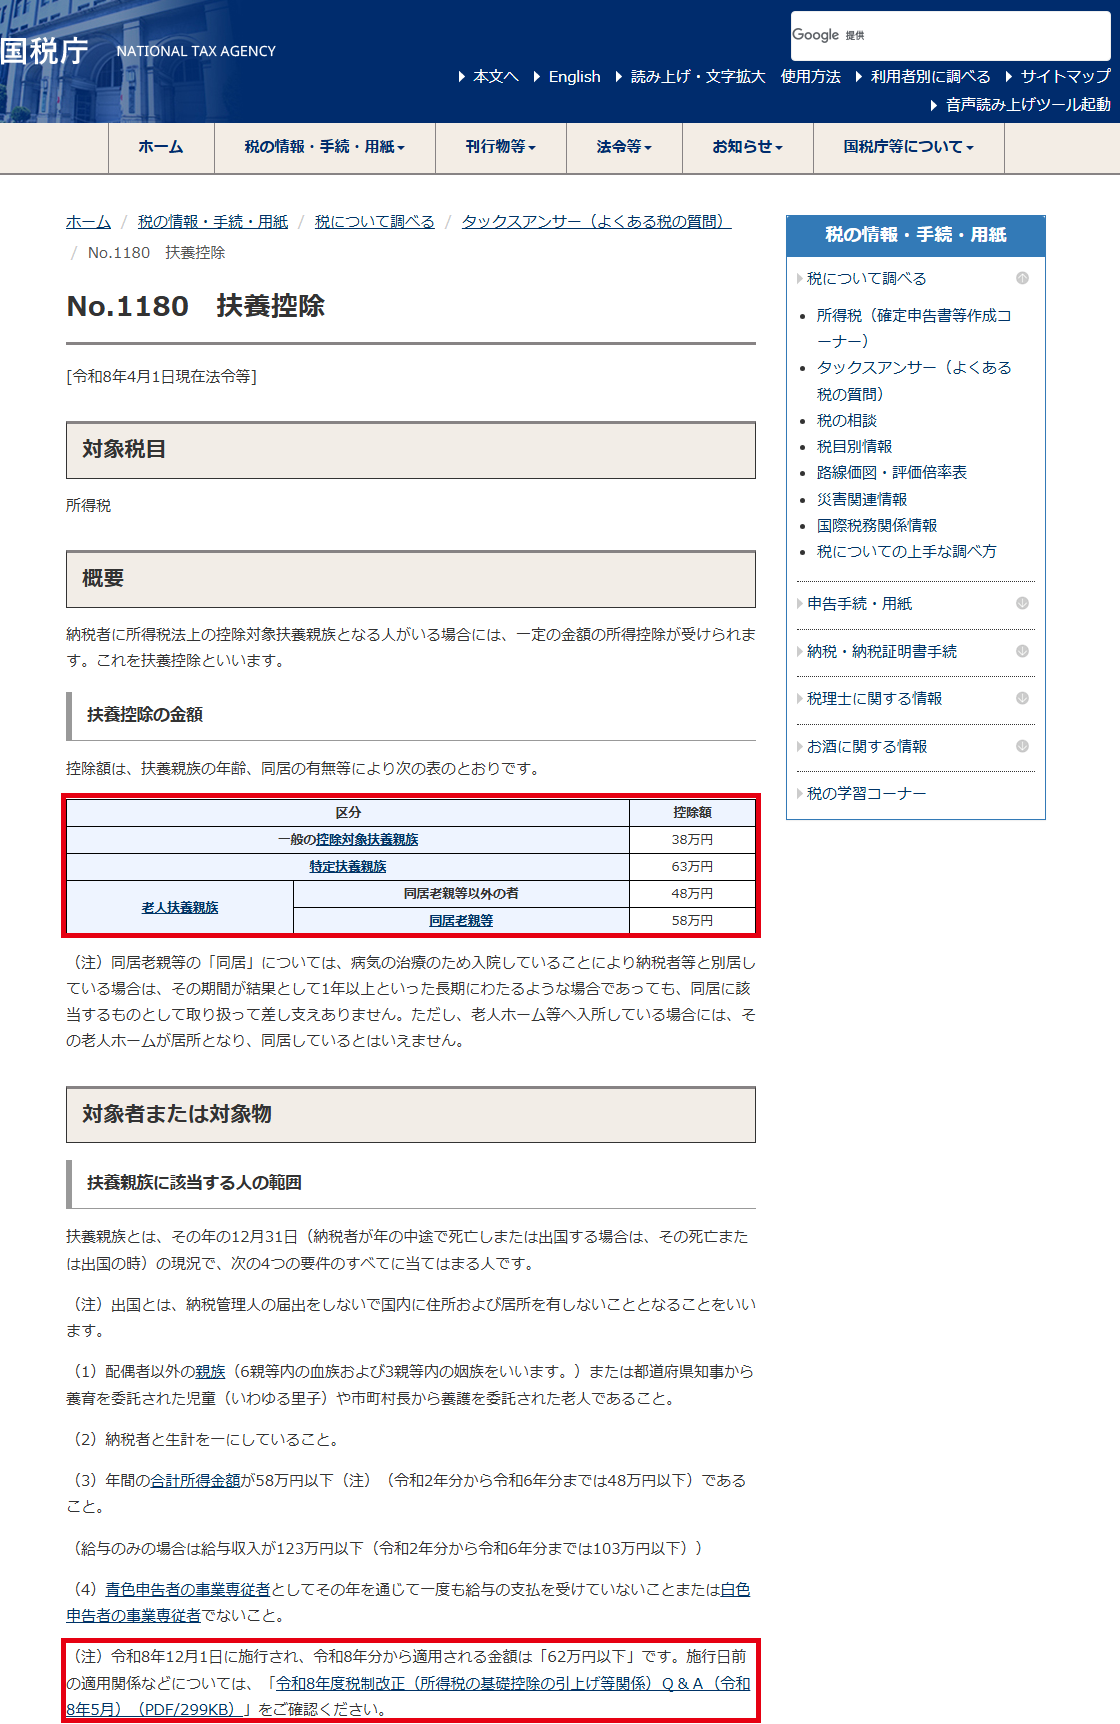
・一般の控除対象扶養親族(16歳以上19歳未満、23歳以上70歳未満):38万円
・特定扶養親族(19歳以上23歳未満):63万円
・老人扶養親族(70歳以上):48万円(同居老親等は58万円)
※16歳未満の子は、扶養控除の対象外です。
変わったのは、こちらも所得要件。
扶養親族の合計所得金額62万円以下(給与だけなら年収136万円以下)になりました。
で、令和7年分から新しくできたのが「特定親族特別控除」。
19歳以上23歳未満の子など(大学生世代)が扶養の範囲を超えて働いても、親の控除がいきなりゼロにならないようにする仕組みです。
配偶者特別控除の、子ども版のイメージです。
令和8年分は、子の合計所得金額62万円超123万円以下(年収136万円超197万円以下)が対象。
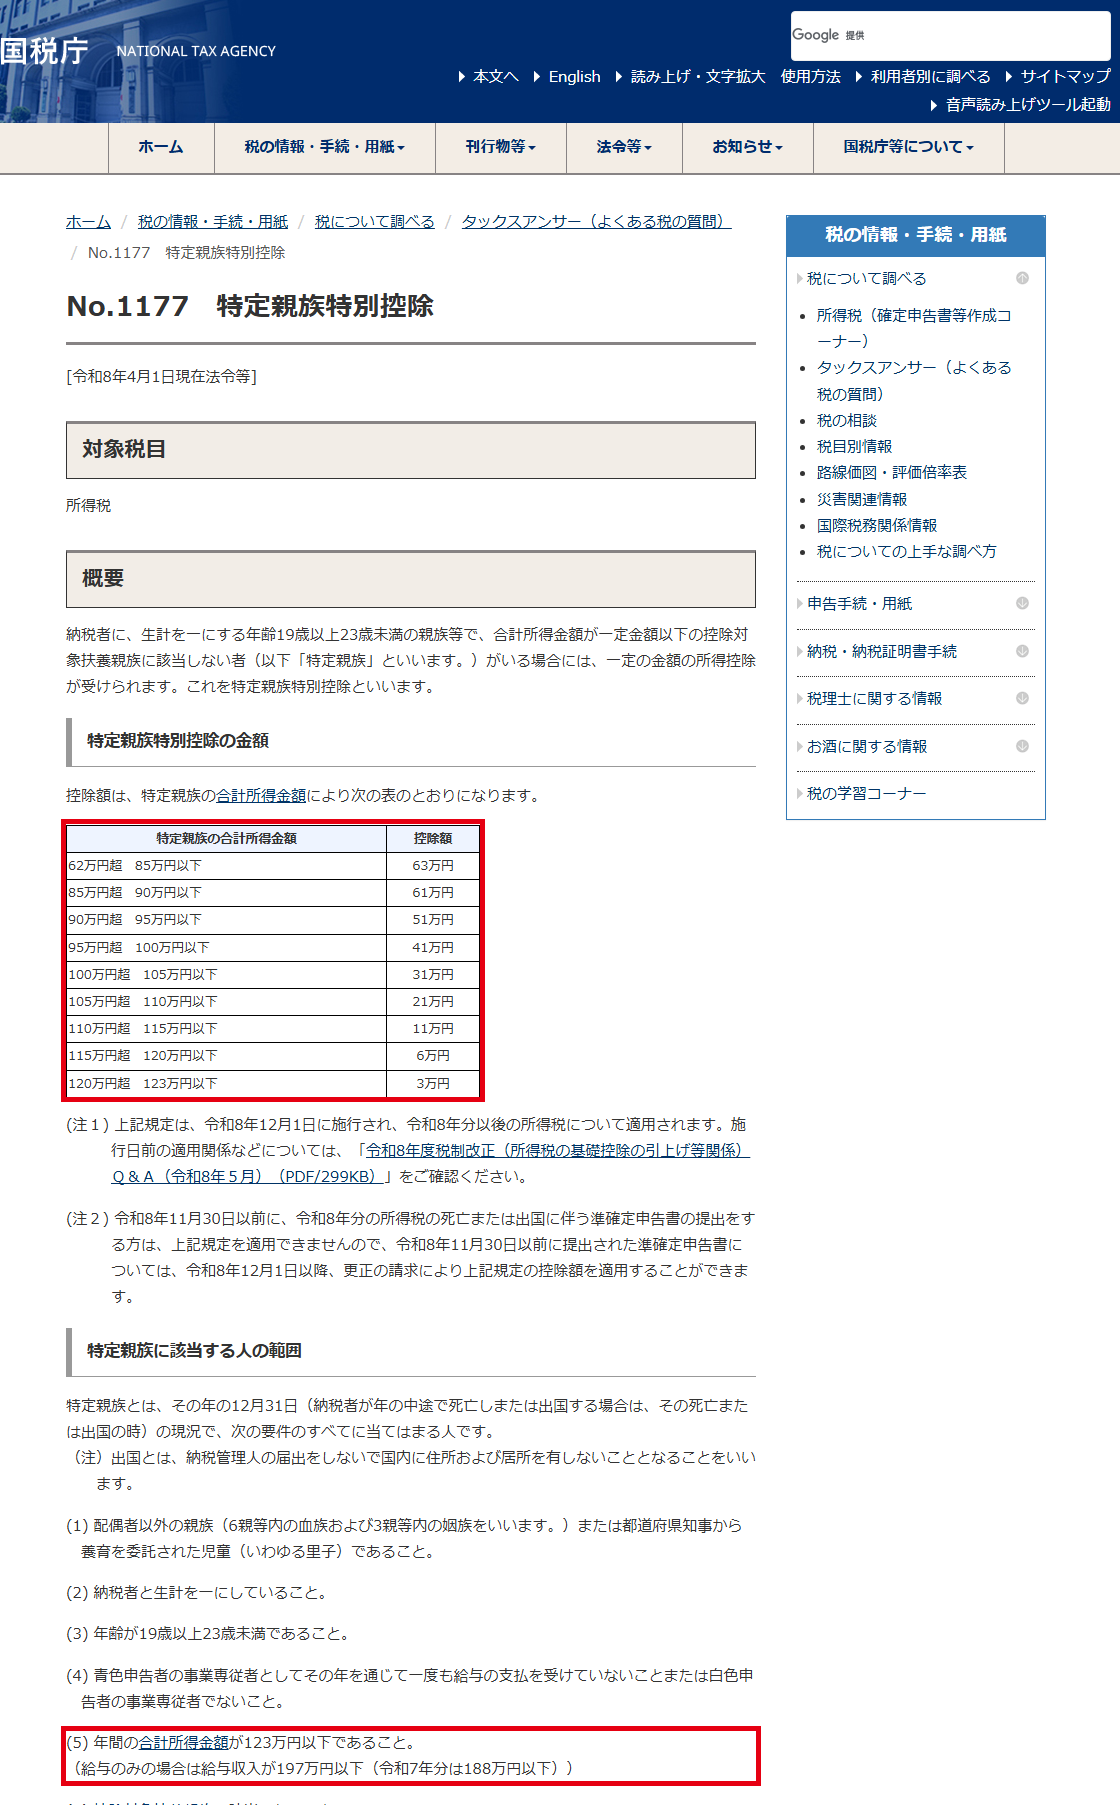
子の年収159万円までなら満額63万円。
そこから段階的に減って、年収197万円を超えるとゼロになります。
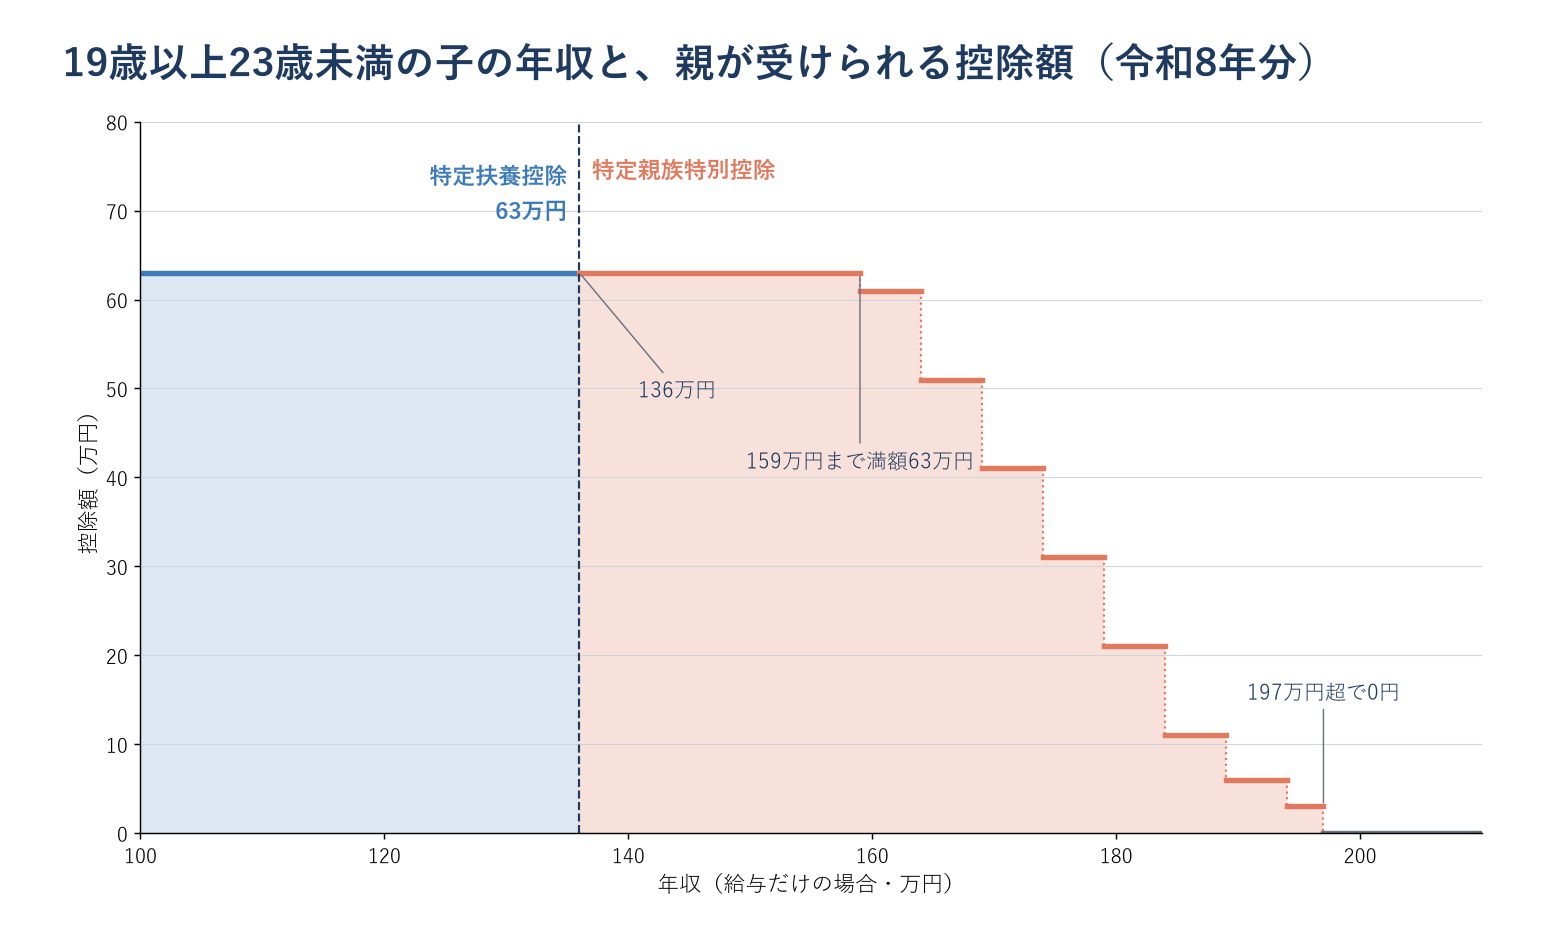
例えば、大学生(20歳)の子のバイト年収が170万円。
給与所得は、170万円−74万円=96万円。
扶養控除(特定扶養親族)は使えませんが、特定親族特別控除で41万円。
子ども本人も178万円以下なので、所得税はかかりません。
※扶養控除及び特定親族特別控除は、納税者本人の所得制限はありません。
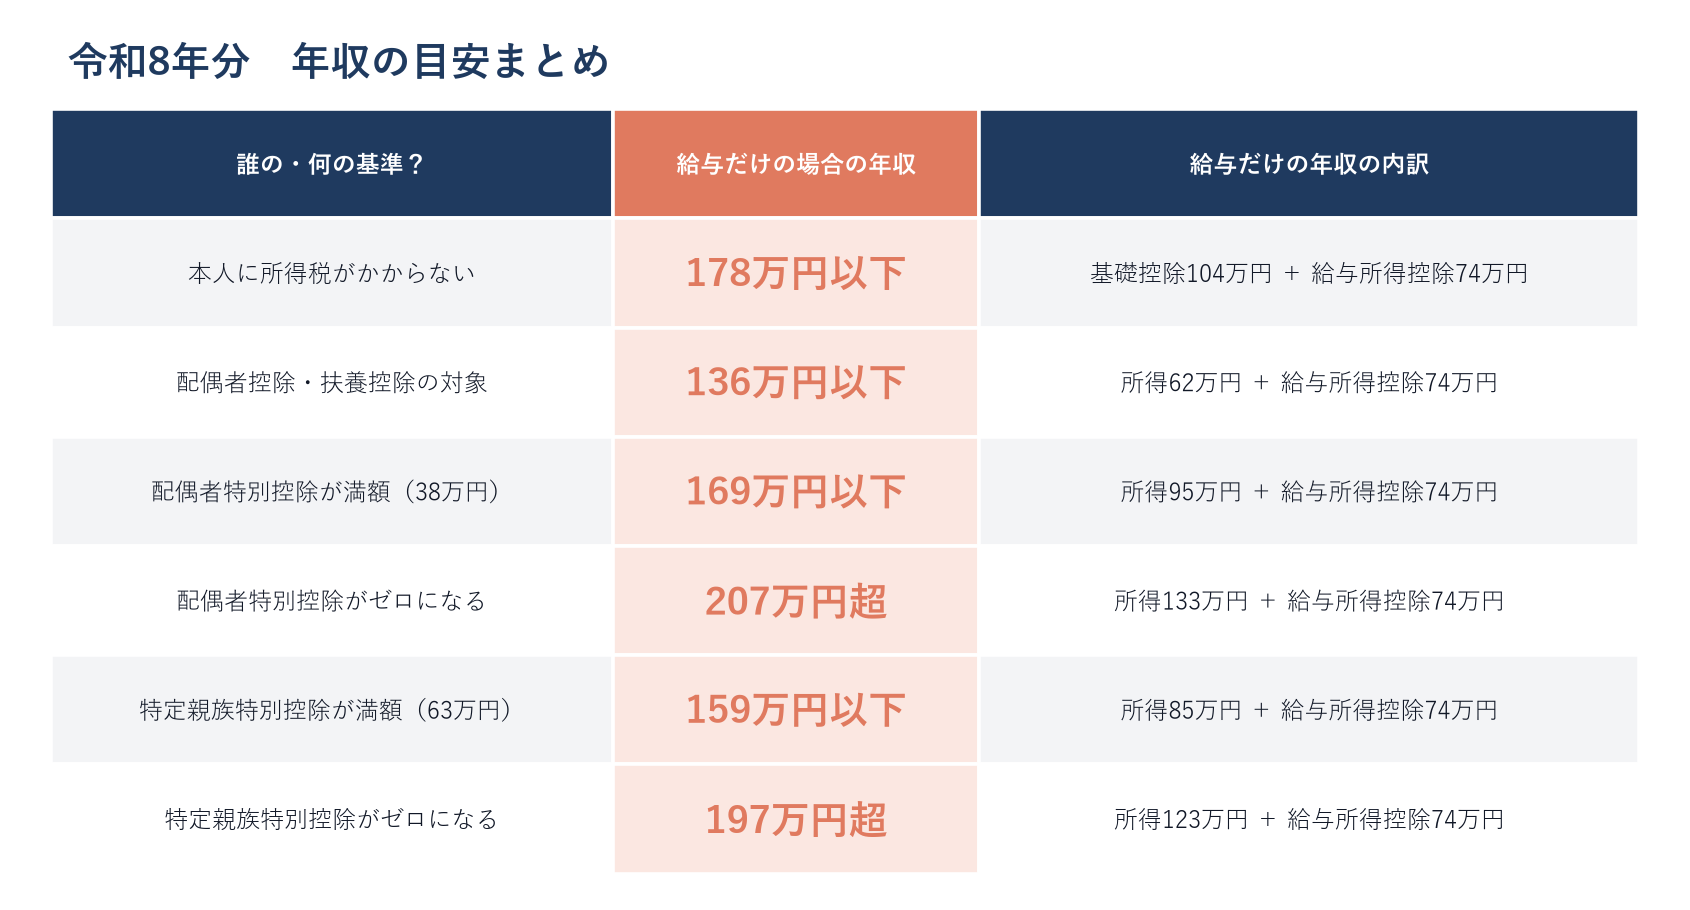
令和8年分の「年収の目安」をまとめるとこうなります。
手取りが増える方向の改正は、ありがたいですよね。
ただ、毎年のように数字が変わって「去年の記憶」が通用しない。
一度決まったことが、また変わることも多い。
理解するのに一苦労です。
本記事が少しでもお役に立てれば幸いです。
≪メニュー≫
■恒川洋子のプロフィール
■税務顧問
■会社設立・起業支援
■スポット相談
■相続税申告
1979年生まれ。愛知県岡崎市出身、埼玉県越谷市在住。
「経営者が本業に集中できる環境を提供する」 「お客様の事業が発展することで間接的に社会貢献する」 これが、当事務所の経営理念です。
税理士が本業の売上を伸ばすことはできませんが、
お客様が本業に集中しやすい環境を
つくることは可能です。
是非、サポートさせてください^_^